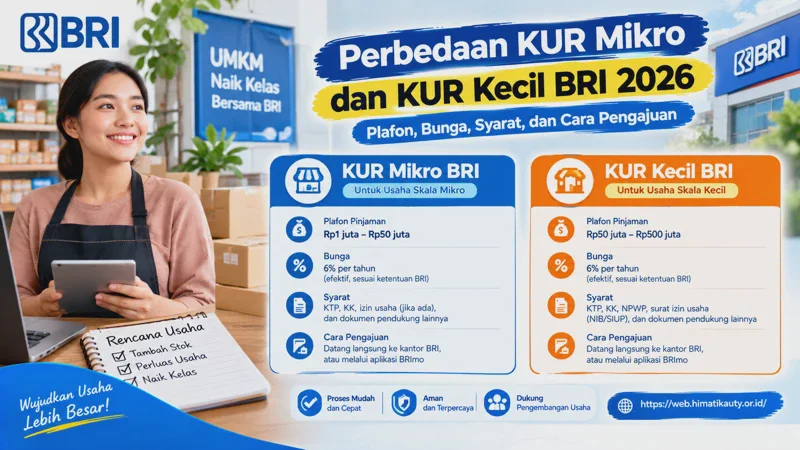
Perbedaan KUR Mikro dan KUR Kecil BRI paling utama terletak pada plafon pinjaman, jangka waktu, dan ketentuan pembiayaannya. KUR Mikro BRI memiliki plafon maksimal Rp50 juta, sedangkan KUR Kecil BRI memiliki plafon Rp50 juta hingga Rp500 juta sesuai ketentuan yang berlaku.
Kedua produk tersebut sama-sama ditujukan untuk membantu pelaku usaha mendapatkan pembiayaan produktif. Namun, kebutuhan modal, skala bisnis, kemampuan membayar, serta tujuan penggunaan dana perlu menjadi pertimbangan sebelum memilih salah satunya.
Informasi terbaru mengenai KUR dapat diperiksa melalui website resmi BRI dan portal resmi KUR. Calon debitur sebaiknya selalu mengecek ketentuan terbaru karena plafon, bunga, tenor, dan persyaratan dapat mengikuti kebijakan pemerintah serta bank penyalur.
Apa Perbedaan KUR Mikro dan KUR Kecil BRI?
KUR Mikro dan KUR Kecil BRI memiliki fungsi yang sama, yaitu menyediakan pembiayaan untuk kegiatan usaha produktif. Perbedaannya terutama terlihat pada skala pembiayaan yang diberikan kepada debitur.
KUR Mikro BRI memiliki maksimum pinjaman Rp50 juta. Sementara itu, KUR Kecil BRI memiliki plafon mulai Rp50 juta sampai Rp500 juta, sehingga dapat digunakan oleh pelaku usaha yang membutuhkan modal lebih besar.
Tabel Perbedaan KUR Mikro dan KUR Kecil BRI
| Perbandingan | KUR Mikro BRI | KUR Kecil BRI |
|---|---|---|
| Plafon | Maksimal Rp50 juta | Rp50 juta–Rp500 juta |
| Penggunaan | Modal kerja dan investasi | Modal kerja dan investasi |
| Tenor KMK | Maksimal 3 tahun | Maksimal 4 tahun |
| Tenor KI | Maksimal 5 tahun | Maksimal 5 tahun |
| Bunga awal | Mulai 6% efektif per tahun | Mulai 6% efektif per tahun |
| Sasaran | Usaha mikro | Usaha kecil |
| Agunan | Mengikuti ketentuan yang berlaku | Mengikuti ketentuan yang berlaku |
Tabel tersebut menunjukkan perbedaan dasar antara kedua produk. Informasi mengenai ketentuan terbaru dapat diperiksa kembali melalui halaman KUR BRI sebelum melakukan pengajuan.
1. Perbedaan Plafon KUR Mikro dan KUR Kecil BRI
Plafon menjadi pembeda yang paling mudah dilihat antara KUR Mikro dan KUR Kecil. Perbedaan jumlah pembiayaan tersebut membuat masing-masing produk memiliki target kebutuhan modal yang berbeda.
KUR Mikro BRI memiliki maksimum pinjaman Rp50 juta. Sementara KUR Kecil BRI menyediakan pembiayaan mulai Rp50 juta hingga Rp500 juta.
KUR Mikro BRI Bisa Pinjam Berapa?
KUR Mikro BRI memiliki maksimum pinjaman Rp50 juta per debitur. Plafon tersebut dapat digunakan untuk kebutuhan usaha yang bersifat produktif sesuai ketentuan KUR.
Contohnya, pemilik toko kelontong membutuhkan tambahan modal Rp30 juta untuk membeli stok barang. Dalam kondisi tersebut, KUR Mikro dapat menjadi pilihan karena kebutuhan modal masih berada di bawah batas maksimal produk.
Jumlah pinjaman sebaiknya tidak ditentukan hanya berdasarkan plafon yang tersedia. Calon debitur tetap perlu menghitung kemampuan usaha dalam membayar angsuran setiap bulan.
KUR Kecil BRI Bisa Pinjam Berapa?
KUR Kecil BRI memiliki plafon Rp50 juta hingga Rp500 juta. Nominal tersebut membuat KUR Kecil lebih sesuai untuk usaha yang membutuhkan pembiayaan dalam jumlah lebih besar.
Misalnya, sebuah usaha membutuhkan Rp250 juta untuk membeli mesin produksi dan meningkatkan kapasitas bisnis. Kebutuhan seperti ini dapat dipertimbangkan melalui KUR Kecil selama calon debitur memenuhi persyaratan.
Plafon yang diajukan juga tidak otomatis menjadi jumlah yang disetujui. Bank tetap melakukan analisis terhadap kondisi usaha dan kemampuan pembayaran sebelum menentukan keputusan.
2. Perbedaan Bunga KUR Mikro dan KUR Kecil BRI
Bunga KUR mengikuti ketentuan program Kredit Usaha Rakyat yang berlaku. Berdasarkan informasi KUR BRI, bunga awal dapat dimulai dari 6% efektif per tahun untuk pinjaman pertama.
Bunga juga dapat berbeda berdasarkan urutan pinjaman. Karena itu, calon debitur sebaiknya tidak hanya melihat angka bunga awal ketika menghitung biaya pembiayaan.
Informasi terbaru mengenai bunga dan simulasi pembiayaan dapat diperiksa melalui portal KUR BRI. Ketentuan yang tercantum pada kanal resmi sebaiknya dijadikan acuan sebelum pengajuan.
3. Perbedaan Jangka Waktu KUR Mikro dan KUR Kecil
Jangka waktu atau tenor menentukan berapa lama pinjaman harus dilunasi. Semakin panjang tenor, cicilan bulanan dapat menjadi lebih ringan, tetapi pembayaran berlangsung lebih lama.
Pada KUR Mikro BRI, Kredit Modal Kerja atau KMK memiliki jangka waktu maksimal tiga tahun. Sementara Kredit Investasi atau KI memiliki jangka waktu maksimal lima tahun.
Untuk KUR Kecil, KMK dapat memiliki tenor maksimal empat tahun. Sementara KI dapat memiliki tenor maksimal lima tahun.
Perbedaan tenor ini penting ketika calon debitur membuat perhitungan cicilan. Pilih jangka waktu yang sesuai dengan kemampuan arus kas usaha agar pembayaran tidak mengganggu kegiatan operasional.
4. Perbedaan Syarat KUR Mikro dan KUR Kecil BRI
Persyaratan KUR Mikro dan KUR Kecil pada dasarnya berkaitan dengan identitas calon debitur, legalitas usaha, kondisi bisnis, serta kemampuan membayar. Dokumen yang diperlukan dapat berbeda sesuai jenis pengajuan dan kebijakan bank.
Calon debitur juga harus memastikan usaha yang dijalankan memenuhi ketentuan KUR. Kelengkapan dokumen tidak otomatis menjamin pengajuan akan disetujui karena bank tetap melakukan analisis kelayakan.
Syarat KUR Mikro BRI
Beberapa persyaratan umum yang perlu dipersiapkan untuk KUR Mikro BRI antara lain:
-
Memiliki usaha produktif dan layak.
-
Memenuhi ketentuan calon debitur KUR.
-
Menyiapkan identitas diri.
-
Menyiapkan dokumen usaha.
-
Memenuhi ketentuan administrasi BRI.
-
Menggunakan dana untuk kebutuhan produktif.
-
Lolos proses analisis kredit.
Legalitas usaha menjadi salah satu hal penting dalam pengajuan. Calon debitur dapat memeriksa persyaratan terbaru melalui website resmi BRI agar dokumen yang disiapkan sesuai ketentuan.
Dokumen yang diperlukan dapat berbeda berdasarkan kondisi pemohon. Karena itu, jangan hanya mengandalkan daftar persyaratan dari artikel lama atau sumber tidak resmi.
Syarat KUR Kecil BRI
KUR Kecil BRI ditujukan untuk kebutuhan pembiayaan yang lebih besar. Calon debitur perlu memastikan usaha telah berjalan dan memenuhi ketentuan yang ditetapkan bank.
Pencatatan omzet, biaya operasional, keuntungan, dan arus kas juga sebaiknya disiapkan. Data tersebut dapat membantu memberikan gambaran mengenai kondisi bisnis ketika proses analisis dilakukan.
Calon debitur juga perlu menyiapkan legalitas usaha dan dokumen pendukung lainnya. Persyaratan terbaru dapat dikonfirmasi melalui halaman KUR BRI.
5. KUR Mikro atau KUR Kecil, Mana yang Lebih Cocok?
Tidak ada produk yang otomatis lebih bagus untuk semua pelaku usaha. Pilihan harus disesuaikan dengan kebutuhan modal dan kemampuan bisnis dalam membayar cicilan.
KUR Mikro lebih sesuai untuk kebutuhan pembiayaan sampai Rp50 juta. Sementara KUR Kecil dapat dipertimbangkan ketika kebutuhan modal berada mulai Rp50 juta hingga Rp500 juta.
Pilih KUR Mikro Jika
KUR Mikro BRI dapat dipilih ketika kebutuhan modal usaha relatif kecil. Contohnya adalah pembelian stok, bahan baku, peralatan usaha, atau kebutuhan modal kerja lainnya.
Misalnya, pemilik warung membutuhkan Rp25 juta untuk menambah persediaan barang. Mengambil pembiayaan sesuai kebutuhan dapat membantu menjaga beban cicilan tetap proporsional terhadap kemampuan usaha.
KUR Mikro juga dapat dipertimbangkan oleh usaha yang masih berkembang secara bertahap. Namun, kemampuan membayar tetap harus menjadi pertimbangan utama sebelum mengajukan pinjaman.
Pilih KUR Kecil Jika
KUR Kecil BRI dapat dipertimbangkan ketika usaha membutuhkan modal lebih besar. Plafon yang tersedia dapat digunakan untuk kebutuhan ekspansi, investasi, atau modal kerja sesuai ketentuan.
Contohnya adalah usaha produksi yang membutuhkan Rp300 juta untuk membeli mesin baru. Investasi tersebut dapat meningkatkan kapasitas produksi dan membutuhkan pembiayaan yang lebih besar.
Sebelum mengajukan, hitung potensi tambahan pendapatan dari penggunaan dana. Pastikan peningkatan pendapatan tersebut cukup untuk membantu memenuhi kewajiban cicilan.
6. Apakah KUR Mikro dan KUR Kecil BRI Tanpa Jaminan?
Ketentuan mengenai agunan KUR perlu dilihat berdasarkan plafon pembiayaan. Pemerintah menetapkan ketentuan tertentu mengenai agunan tambahan untuk pembiayaan KUR.
Untuk plafon sampai Rp100 juta, kebijakan KUR menyebutkan tidak dipersyaratkan agunan tambahan. Informasi mengenai ketentuan tersebut dapat dibaca melalui portal kebijakan KUR pemerintah.
Kondisi tersebut perlu dipahami karena KUR Kecil dapat memiliki plafon di atas Rp100 juta. Untuk pembiayaan di atas batas tersebut, ketentuan agunan dapat mengikuti kebijakan bank.
Karena itu, calon debitur sebaiknya tidak berasumsi bahwa semua KUR BRI pasti bebas jaminan. Tanyakan ketentuan agunan kepada BRI sesuai nominal dan jenis pembiayaan yang akan diajukan.
7. Contoh Kebutuhan KUR Mikro dan KUR Kecil
Menentukan jenis KUR akan lebih mudah jika kebutuhan modal dihitung terlebih dahulu. Calon debitur sebaiknya membuat daftar penggunaan dana sebelum menentukan jumlah pinjaman.
Contoh KUR Mikro
Seorang pemilik toko kelontong membutuhkan Rp40 juta untuk menambah stok barang dan membeli peralatan baru. Kebutuhan tersebut masih berada dalam batas maksimum KUR Mikro.
Dalam kondisi seperti ini, KUR Mikro dapat menjadi pilihan yang lebih sesuai. Pemilik usaha tetap harus menghitung apakah keuntungan bulanan mampu membayar cicilan.
Penggunaan dana juga perlu diarahkan untuk kebutuhan produktif. Dengan begitu, pinjaman dapat membantu meningkatkan kegiatan usaha dan bukan sekadar menambah beban keuangan.
Contoh KUR Kecil
Pemilik usaha makanan membutuhkan Rp300 juta untuk membeli mesin produksi dan memperluas tempat produksi. Kebutuhan tersebut sudah berada pada skala pembiayaan KUR Kecil.
KUR Kecil dapat dipertimbangkan jika usaha memenuhi persyaratan dan hasil analisis bank mendukung pengajuan. Pemilik usaha juga perlu menyiapkan perhitungan investasi agar penggunaan dana dapat dijelaskan secara jelas.
Semakin besar pinjaman, semakin penting perencanaan keuangan dilakukan. Jangan mengambil pinjaman besar tanpa mengetahui bagaimana dana tersebut akan menghasilkan pendapatan tambahan.
8. Cara Mengajukan KUR Mikro dan KUR Kecil BRI
Pengajuan KUR sebaiknya dilakukan melalui kanal resmi BRI. Hindari pihak yang menjanjikan pencairan pasti atau meminta biaya tertentu dengan mengatasnamakan petugas bank.
Calon debitur perlu menyiapkan identitas dan dokumen usaha sebelum mengajukan. Data yang diberikan juga harus sesuai dengan kondisi sebenarnya.
Informasi mengenai produk dan pengajuan dapat diperiksa melalui website resmi BRI sebelum memilih jenis KUR.
Langkah Pengajuan KUR BRI
Berikut langkah yang dapat dipersiapkan:
-
Tentukan jumlah modal yang dibutuhkan.
-
Hitung kemampuan membayar cicilan.
-
Siapkan KTP dan dokumen identitas.
-
Siapkan dokumen legalitas usaha.
-
Tentukan tujuan penggunaan dana.
-
Ajukan melalui kanal resmi BRI.
-
Isi data pengajuan secara benar.
-
Ikuti proses verifikasi.
-
Jalani analisis kredit.
-
Pelajari akad sebelum pencairan.
Jangan memberikan PIN, password, OTP, atau kode keamanan perbankan kepada pihak lain. Jika mendapatkan informasi mencurigakan, lakukan verifikasi melalui kanal resmi BRI.
9. Apakah KUR Mikro Bisa Naik ke KUR Kecil?
KUR Mikro tidak otomatis berubah menjadi KUR Kecil ketika usaha berkembang. Jika membutuhkan pembiayaan yang lebih besar, debitur tetap harus mengikuti proses pengajuan sesuai ketentuan yang berlaku.
Riwayat pembayaran yang baik dapat menjadi bagian dari rekam jejak debitur. Namun, keputusan pembiayaan tetap bergantung pada hasil analisis bank.
Pelaku usaha yang ingin meningkatkan skala bisnis sebaiknya mulai membangun pencatatan keuangan sejak awal. Data omzet, biaya, keuntungan, dan arus kas dapat membantu menggambarkan perkembangan usaha secara lebih jelas.
10. Apakah KUR Mikro dan KUR Kecil Bisa untuk Modal Kerja?
KUR Mikro dan KUR Kecil dapat digunakan untuk kebutuhan modal kerja usaha sesuai ketentuan produk. Modal kerja dapat mencakup kebutuhan produktif seperti pembelian bahan baku, persediaan barang, dan kebutuhan usaha lainnya.
Selain modal kerja, KUR juga dapat digunakan untuk investasi. Contohnya adalah pembelian mesin, peralatan, atau kebutuhan pengembangan usaha yang diperbolehkan.
Calon debitur sebaiknya menjelaskan tujuan penggunaan dana secara jelas ketika mengajukan pinjaman. Penggunaan dana yang sesuai tujuan akan membantu menjaga pembiayaan tetap produktif.
11. Kesalahan yang Sering Dilakukan Saat Mengajukan KUR BRI
Kesalahan pengajuan sering terjadi karena calon debitur hanya berfokus pada jumlah pinjaman. Padahal, kemampuan membayar dan tujuan penggunaan dana juga sangat penting.
Beberapa kesalahan yang sebaiknya dihindari antara lain:
-
Mengajukan plafon terlalu besar.
-
Tidak menghitung kemampuan membayar.
-
Tidak memiliki pencatatan keuangan.
-
Data usaha tidak sesuai kondisi sebenarnya.
-
Dokumen belum lengkap.
-
Tidak memahami ketentuan pinjaman.
-
Menggunakan dana tidak sesuai tujuan.
-
Percaya kepada calo.
-
Memberikan data rahasia perbankan kepada orang lain.
Pengajuan sebaiknya dilakukan berdasarkan kondisi bisnis yang sebenarnya. Jangan mengubah data omzet atau kondisi usaha hanya agar terlihat memenuhi syarat pinjaman.
12. Tips Memilih KUR Mikro atau KUR Kecil BRI
Sebelum menentukan pilihan, lakukan beberapa langkah berikut:
-
Hitung kebutuhan modal. Tentukan nominal berdasarkan kebutuhan nyata.
-
Hitung kemampuan cicilan. Pastikan pembayaran tidak mengganggu operasional.
-
Tentukan tujuan dana. Bedakan kebutuhan modal kerja dan investasi.
-
Siapkan dokumen. Pastikan identitas dan legalitas usaha tersedia.
-
Periksa bunga terbaru. Jangan menggunakan informasi lama sebagai patokan.
-
Pertimbangkan tenor. Sesuaikan jangka waktu dengan arus kas.
-
Gunakan kanal resmi. Hindari pihak yang menjanjikan pencairan pasti.
Jika kebutuhan modal berada sampai Rp50 juta, KUR Mikro BRI dapat menjadi pilihan. Jika kebutuhan berada pada rentang Rp50 juta hingga Rp500 juta, KUR Kecil BRI dapat dipertimbangkan sesuai hasil analisis bank.
Ringkasan Perbedaan KUR Mikro dan KUR Kecil BRI
Secara sederhana, perbedaan KUR Mikro dan KUR Kecil BRI paling terlihat dari plafon dan tenor. KUR Mikro memiliki maksimum pinjaman Rp50 juta, sedangkan KUR Kecil memiliki plafon Rp50 juta hingga Rp500 juta.
Keduanya dapat digunakan untuk modal kerja dan investasi. Namun, jangka waktu dan beberapa ketentuan pembiayaan dapat berbeda berdasarkan jenis KUR dan tujuan penggunaannya.
Berikut ringkasannya:
-
KUR Mikro BRI: maksimal Rp50 juta.
-
KUR Kecil BRI: Rp50 juta–Rp500 juta.
-
KUR Mikro KMK: maksimal 3 tahun.
-
KUR Kecil KMK: maksimal 4 tahun.
-
KUR Mikro KI: maksimal 5 tahun.
-
KUR Kecil KI: maksimal 5 tahun.
-
Bunga awal: mulai 6% efektif per tahun sesuai ketentuan.
-
Agunan: mengikuti ketentuan pemerintah dan kebijakan bank.
Informasi produk dapat diperiksa kembali melalui website resmi BRI sebelum melakukan pengajuan.
Kesimpulan
Perbedaan KUR Mikro dan KUR Kecil BRI perlu dipahami sebelum menentukan pembiayaan. KUR Mikro memiliki maksimum pinjaman Rp50 juta, sedangkan KUR Kecil menyediakan plafon Rp50 juta sampai Rp500 juta.
KUR Mikro lebih sesuai untuk kebutuhan modal dengan nominal lebih kecil. Sementara KUR Kecil dapat dipertimbangkan untuk kebutuhan usaha yang membutuhkan pembiayaan lebih besar, seperti ekspansi dan investasi.
Pemilihan KUR sebaiknya tidak hanya berdasarkan plafon maksimal. Hitung kebutuhan modal, kemampuan membayar cicilan, tujuan penggunaan dana, serta ketentuan terbaru sebelum mengajukan.
FAQ
Apa beda KUR Mikro dan KUR Kecil BRI?
KUR Mikro BRI memiliki maksimum pinjaman Rp50 juta. Sementara KUR Kecil BRI memiliki plafon Rp50 juta sampai Rp500 juta.
KUR Mikro BRI maksimal berapa?
KUR Mikro BRI memiliki maksimum pinjaman Rp50 juta per debitur sesuai informasi produk yang berlaku.
KUR Kecil BRI maksimal berapa?
KUR Kecil BRI memiliki plafon mulai Rp50 juta sampai Rp500 juta.
KUR Mikro atau KUR Kecil lebih bagus?
Tidak ada yang mutlak lebih bagus. KUR Mikro lebih sesuai untuk kebutuhan sampai Rp50 juta, sedangkan KUR Kecil dapat dipertimbangkan untuk kebutuhan pembiayaan yang lebih besar.
Apakah KUR Kecil BRI tanpa jaminan?
Ketentuan agunan bergantung pada plafon dan kebijakan yang berlaku. Untuk informasi mengenai ketentuan agunan, calon debitur dapat melihat kebijakan KUR pemerintah dan mengonfirmasinya kepada BRI.
Disclaimer
Informasi dalam artikel ini bersifat edukasi dan berdasarkan informasi KUR yang tersedia saat ini. Plafon, bunga, tenor, persyaratan, serta ketentuan agunan dapat berubah mengikuti kebijakan pemerintah dan BRI.
Sebelum mengajukan pinjaman, periksa kembali informasi terbaru melalui website resmi BRI dan portal resmi KUR. Jangan memberikan PIN, OTP, password, atau data keamanan perbankan kepada pihak yang tidak berwenang.